Allbirds:从「世界上最舒服的鞋」到 3900 万美元卖身,一双羊毛鞋的十年兴衰
更新于 · 案例数据为公开信息整理与估算,仅供学习参考
一、案例速览
Allbirds 是 2016 年创立于旧金山的 DTC 鞋履品牌,两位联合创始人的组合颇有戏剧性:新西兰前职业足球运动员 Tim Brown 负责讲「羊毛鞋」的故事,可再生能源出身的工程师 Joey Zwillinger 负责把故事做成材料。首款 Wool Runner 美利奴羊毛休闲鞋定价 95 美元,被媒体冠以「世界上最舒服的鞋」,曾入选《时代》年度发明。品牌 2021 年 11 月登陆纳斯达克,发行价 15 美元、募资约 3.03 亿美元、估值约 22 亿美元;此后营收连续下滑,2025 年底宣布以 3900 万美元向 American Exchange Group 出售鞋履业务,2026 年 4 月完成交割,上市公司本体转型 AI 算力业务。官网基于 Shopify 搭建,站点本身仍是 DTC 鞋履的优秀教材,而品牌的完整兴衰曲线,对正在做「单一叙事品牌」的中文卖家是一份更珍贵的反面教材。
二、背景与商业模式
Allbirds 的起点是一个「材料迁移」的判断:美利奴羊毛在新西兰是成熟的产业资源,但没有人把它做成一双可以机洗的日常运动鞋。Tim Brown 用众筹验证了需求,Zwillinger 用工程能力解决了耐磨与定型,两人把「舒适」翻译成「天然材料 + 简约设计 + 可持续」三位一体的品牌叙事。价格带卡在 95–125 美元——比运动巨头的基础款略贵、比专业跑鞋便宜,恰好落在「愿意为理念付一点溢价」的白领区间。商业模式是教科书式 DTC:先线上独立站直营,再开体验店,再谨慎进入批发渠道。上市前后团队认为天花板在于品类单一,于是推出服装线、加开门店、铺开批发,结果每一步都在稀释毛利与品牌专注度——这是后文要展开的教训。
三、站点结构与导航拆解
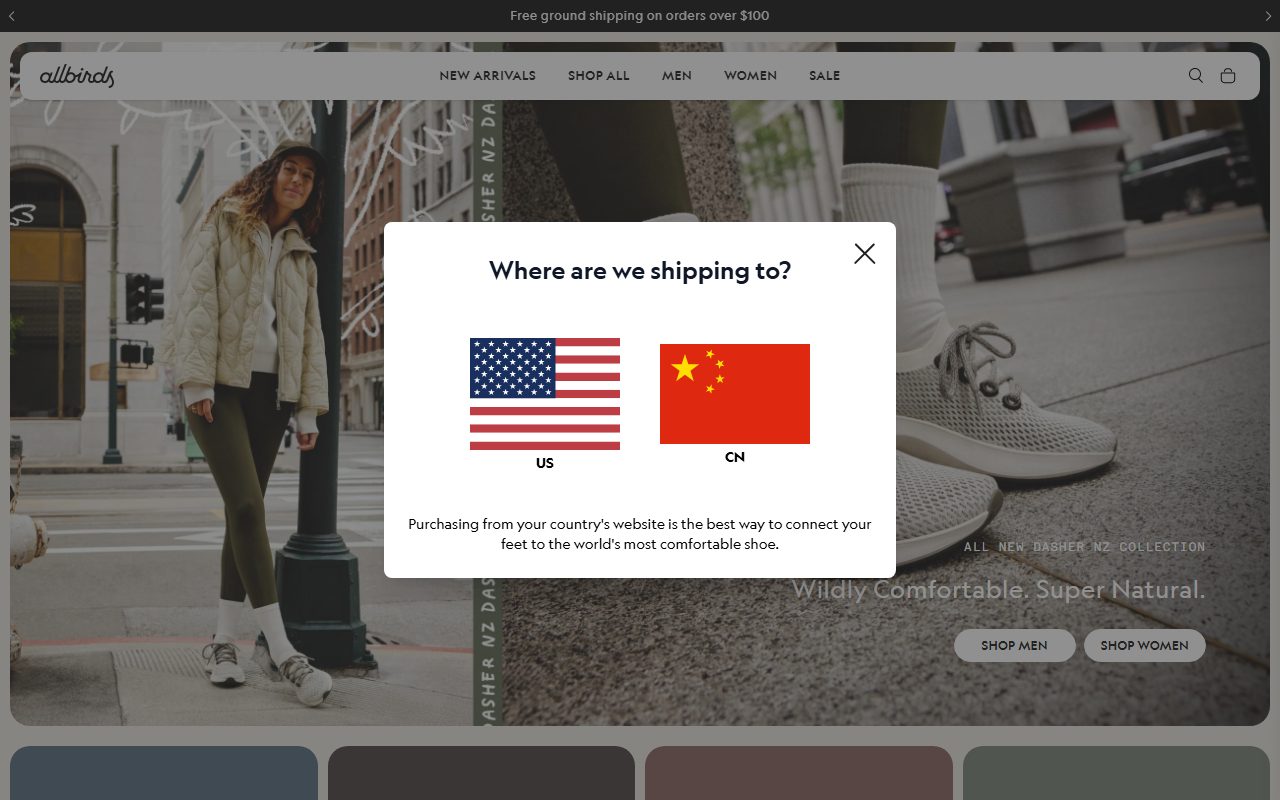
截屏时点官网一级导航只有五项:NEW ARRIVALS、SHOP ALL、MEN、WOMEN、SALE,配搜索与购物袋图标;顶部公告条挂「满 100 美元地面包邮」的门槛。整个信息架构是典型的「款式驱动」结构:按性别与新品组织商品,没有按场景或按材料的二级入口。值得注意的是首次访问的地区分流弹窗——「Where are we shipping to?」让用户自选配送地区,把不同市场的用户导流到对应站点(中国市场业务 2024 年起授权百丽运营)。对多市场布局的中文卖家,这种「弹窗分流 + 本地化履约」比一个全球站硬扛所有订单更利于控制运费与退货体验。SALE 独立成区同样值得注意:正价与折扣物理隔离,折扣流量有明确落点而不侵蚀主力价格带。
四、视觉与品牌表现
Allbirds 的视觉资产是一套极简主义语法:手写体 logo、大量留白、低饱和的自然色系、城市街头的真实穿搭场景。这种「硅谷审美」恰好击中了 2017 年前后的科技圈——从投资人到程序员人脚一双,被戏称为「湾区制服」,品牌几乎没花广告费就完成了冷启动。更高级的一层在于它把「可持续」从口号做成了视觉细节:产品页为每个 SKU 标注碳排放数字(kg CO₂e),2018 年推出甘蔗基 SweetFoam 中底,2020 年起全线产品挂碳标签,2023 年发布净零碳原型鞋。环保叙事在 DTC 鞋履里第一次被量化到商品维度,这是品牌表现力的高光——理念不写在使命页,而是印在每一双鞋的购买决策点上。当前的 hero 主打新款 Dasher NZ 跑鞋(Wildly Comfortable. Super Natural.),延续同一套语言,品牌资产没有被易主后的运营稀释。
五、转化路径设计
转化侧的三个抓手值得拆。其一,满 100 美元包邮的门槛设计:主力鞋款 98–160 美元,买一双经典款刚好差一点达标,袜子与鞋垫成为顺手加购的自然解法——用门槛而非折扣抬客单。其二,尺码与退换的对冲:鞋类是退货率最高的类目之一(公开估算口径下此类 DTC 品牌退货率可达两三成),Allbirds 提供免费退换与 30 天试穿窗口,把「网上买鞋怕不合脚」的顾虑前置解决。其三,商品详情页的「材料故事」结构:羊毛来源、碳足迹、可持续认证放在与尺码表同级的位置,让溢价有出处。对中文卖家的启示是:中高客单 + 理念溢价的模型,转化率依赖的不是促销力度,而是「为什么值这个价」的证据密度——Allbirds 把证据做进了产品页,而不是博客里。
六、流量与营销打法
Allbirds 的营销史分两段。前半段是 PR 与口碑的胜利:众筹起量、《时代》评奖、硅谷精英自发带货,几乎没有投放,靠「世界上最舒服的鞋」这一个标签完成品牌冷启动,中间穿插与 Adidas 合作的 Futurecraft.Footprint 低碳联名跑鞋,把可持续叙事推向行业层面。后半段则是流量模型的失速:DTC 品牌普遍依赖的付费社媒获客成本在 2021 年后大幅抬升,而 Allbirds 的复购周期长(鞋是一年一换的耐用品)、品类单一,广告打来的新客难以摊薄;上市后为冲营收转向批发渠道与门店扩张,又进一步挤压独立站的独占价值。公开财报显示营收从 2022 年峰值约 2.98 亿美元一路降至 2024 年的约 1.9 亿美元,门店从高峰约 50 余家收缩到个位数。故事讲得再好,也扛不住单位经济模型的坍塌——这是 DTC 黄金时代结束后最完整的一份标本。
七、值得学习的点
可执行清单
- 把理念量化到 SKU:碳排放标签让「环保」从口号变成商品参数,溢价有了可指认的出处——理念型品牌的证据要做进产品页
- 满邮门槛卡在「差一点达标」:98–160 美元价位 + 满 100 包邮,袜子鞋垫成为天然加购品,抬客单不靠折扣
- 地区分流弹窗 + 本地化履约:多市场业务交给本地运营方(如中国市场授权百丽),比全球站硬扛更可控
- PR 冷启动的适用条件:产品自带「一句话可传颂」的标签(世界上最舒服的鞋)时,媒体与圈层口碑的性价比远高于投放——先确认你的产品有没有这个标签
- 正价与 SALE 物理隔离:折扣集中在独立入口,清库存不伤品牌价格带
- 联名选同维度叙事对象:与 Adidas 合作的联名锁定「低碳跑鞋」这个双方交集,联名是叙事放大器而不是流量买卖
八、可商榷之处
这个案例的商榷点比学习点更密集。其一,单一品类 + 长复购周期是结构性死穴:鞋类一年一换,Allbirds 又只有「舒适休闲鞋」一个心智,没有第二增长曲线时,上市冲营收只会加速失血——中文卖家引以为鉴的是,DTC 品牌在碰资本市场之前先想清楚品类天花板。其二,扩张路径全线误判:服装线分散精力、门店重资产、批发渠道反噬独立站独占性,三条路同时走等于同时亏。其三,「世界上最舒服」式的绝对化表述在起盘期有效,但抬高了容错预期,功能承诺越满,差评的反噬越强。其四,2025 年 1.5 亿美元上下的营收为公开估算口径,出售与转型细节以官方公告为准;官网在新东家手中如何运营也待观察,本文拆解仅代表截屏时点的站点状态。环保溢价本身没有错,错在把溢价当成了增长引擎而非品牌资产。
九、结语
Allbirds 给中文卖家的启示是一枚硬币的两面。正面:一个「材料创新 + 一句话定位 + 圈层冷启动」的完美从 0 到 1,五年做到上市,独立站的转化设计与可持续叙事至今仍是行业范本。背面:从 1 到 10 的时候,它把上市融来的钱花在了品类扩张与门店上,而真正该回答的问题——耐用品品牌如何做复购、单一心智如何做第二曲线——始终没有答案。十年时间,估值从 22 亿美元跌到 3900 万美元卖身,上市公司改名做 AI,这条完整曲线比任何成功学都值得打印出来贴在墙上。做独立站,冷启动的创意决定你能不能上牌桌,单位经济模型决定你能在牌桌上坐多久——Allbirds 把前半句做到了满分,也把后半句留成了反面教材。