Glossier:先把美妆博客做成百万读者社区,再回头卖货,估值 18 亿美元之后为何又裁掉三分之一员工

更新于 · 案例数据为公开信息整理与估算,仅供学习参考

一、案例速览

Glossier 是 2014 年创立于美国纽约的美妆品牌,创始人 Emily Weiss 在 2010 年先创办美妆博客 Into The Gloss,积累了四年读者社区后,才把评论区里的需求变成产品。2016 年增速被公开报道为 600%,2019 年营收破 1 亿美元,2021 年 E 轮融资后估值达 18 亿美元、累计融资约 2.65 亿美元(均为公开口径)。随后是教科书式的起落:2022 年创始人卸任 CEO、连续裁员;2022 年底把自研电商栈迁到 Shopify Plus;2023 年初进驻丝芙兰,首年贡献超 1 亿美元销售、全年零售额估算近 3 亿美元并宣布盈利;2025 年 10 月宝洁系高管 Colin Walsh 接任 CEO,2026 年 2 月再裁约 54 人(约占 170 人团队的三分之一),回归极简生活方式定位。官网为 Shopify 独立站,源码实测 Shopify 底座(cdn.shopify.com 引用 64 处)。对中文卖家而言,这是「内容先行 + 社区共创」的天花板样本,也是 DTC 泡沫的完整一体两面。

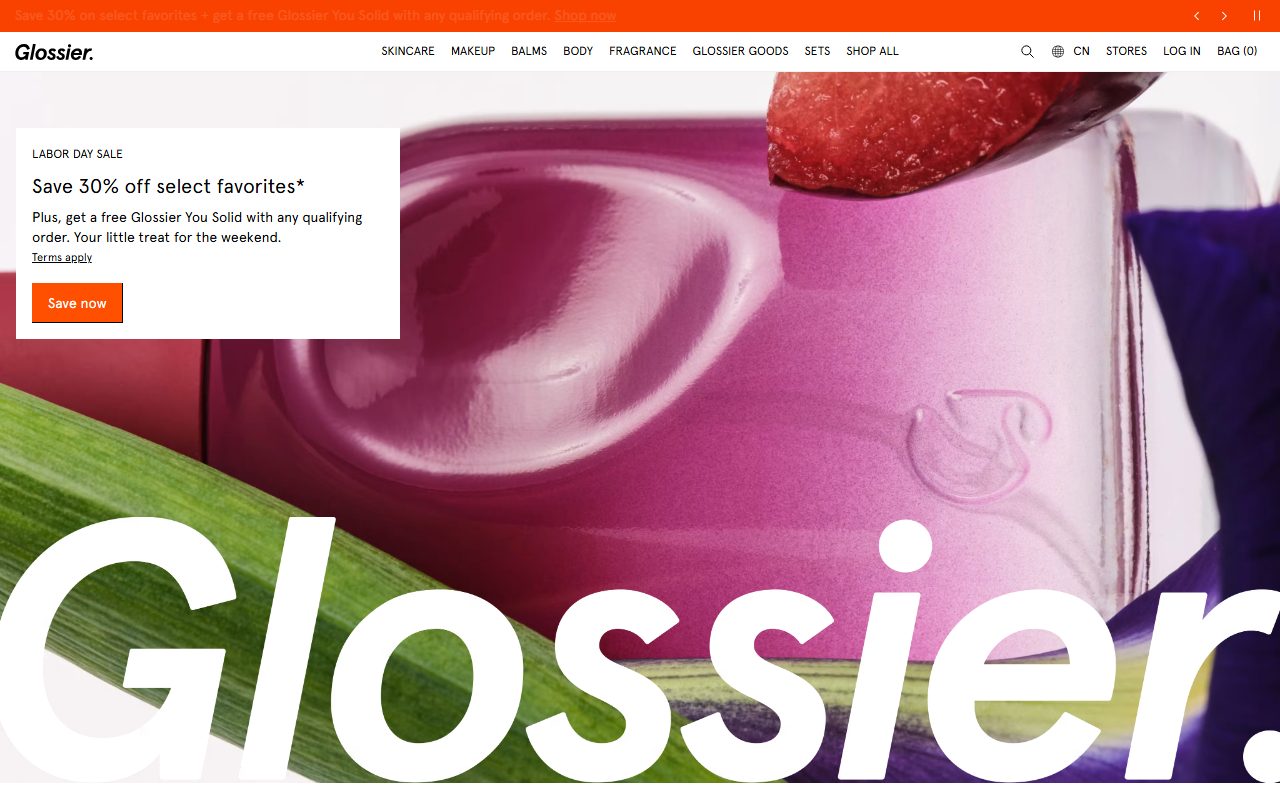
Glossier官网首页截屏

二、背景与商业模式

Emily Weiss 做过 Vogue 助理,2010 年创办 Into The Gloss,采访明星化妆师与真实女性的梳妆台,靠「 Morning Routine 」这类栏目攒起高粘性读者群。2014 年她不投广告、不找代运营,直接把读者评论区高频出现的痛点做成了第一批四款产品:润唇膏 Balm Dotcom、舒缓喷雾、妆前乳和素颜霜——「皮肤 first、妆容 second」的 no-makeup makeup 定位由此确立。Glossier 的商业内核是把社区当成免费且精准的选品部门:Boy Brow 眉部定型膏来自读者对「自然毛流」的反复抱怨,上市前候补名单一度排到一万人。收入结构前七年几乎纯 DTC,自建昂贵的技术平台、自营门店快速扩张;2019 年推出彩妆副线 Glossier Play 迅速失败,2020 年疫情关店、增长停滞,2022 年起转向批发——丝芙兰(北美)、Space NK、Mecca 陆续铺开,2023 年批发渠道与独立站双轨并行并实现盈利。2022 年底,公司放弃自研电商栈迁移到 Shopify Plus,用标准底座换掉技术债。

三、站点结构与导航拆解

截屏时点一级导航为 Skincare、Makeup、Balms、Body、Fragrance、Glossier Goods、Sets、Shop All 八项——前五项按品类切、极简克制,Glossier Goods 卖品牌周边生活小物(贴纸、浴帽、水杯),把生活方式心智延展到非美妆品类;Sets 则是套装专区,天然承担提客单职能。右侧工具区依次是搜索、区域选择器(含 CN 中国大陆选项,跨境直邮模式)、Stores 线下门店入口、登录与购物袋——自营门店被放进头部黄金位,线上线下一体化的意图很明显。首页结构极简:顶部一条橙色促销通栏(精选商品 7 折 + 满额赠 Glossier You 固体香膏),下面直接是一张满屏产品大图配巨型「Glossier.」字标——没有轮播、没有瀑布流、没有瀑布式的模块堆叠,一屏讲完一件事,这种「敢留白」在美妆类目里本身就是品牌姿态。

四、视觉与品牌表现

Glossier 定义了所谓「千禧粉」美学:奶油粉、裸粉与透明材质,产品图大量用真实皮肤质感而非精修模特,包装极简到近乎性冷淡。三个记忆点值得拆:其一是命名体系全部口语化——Boy Brow、Cloud Paint、Balm Dotcom、Glossier You,像朋友的外号而非实验室编号,搜索量与口碑传播天然友好;其二是巨型字标排版,首页把「Glossier.」压到超出屏幕宽度,品牌名本身成为主视觉,产品退居为道具;其三是文案的第一人称与对话感,「Your little treat for the weekend」这类句子把促销文案写出了人味。视觉与定位互相锁定:no-makeup makeup 的产品主张,恰好由不精修的摄影语言来证明。对中文卖家的启示是:视觉体系不是「设计得好看」,而是让每个像素都在重复同一句定位。

五、转化路径设计

促销通栏与 hero 卡片共用同一个 offer(7 折 + 赠品),点击直达活动集合页,一个钩子贯穿全屏而不是层层叠加——赠品选的是自家超 1 亿美元级的爆款香氛 Glossier You 固体版,用明星产品做满赠而非清库存,既提客单又做了香水试用派发,一举两得。集合页产品卡带 Add to Bag 直加按钮与评论入口,Sold out 状态保留在架而非下架,缺货本身成为稀缺信号。账户体系与积分(Log in)前置到头部,为复购与会员运营蓄水。历史数据更能说明其转化功力:Boy Brow 上市前候补一万人,身体香体剂候补曾达两万人——等候名单是 Glossier 的招牌动作,把「没货」从损失变成营销事件。结账走 Shopify 标准链路,迁移 Shopify Plus 后的站点速度与稳定性由成熟底座兜底。

六、流量与营销打法

Glossier 的获客史分三段。第一段(2014-2020)是内容与社区的自增长:博客读者转化为首批买家,用户生成内容(素人晒单、仿妆教程)在 Instagram 自然扩散,公司早期几乎不买效果广告,媒体估算其获客成本远低于同行。第二段(2022-2023)是渠道重构:创始人卸任 CEO 后,新管理层放弃 DTC-only 教条,进驻丝芙兰 650 余家门店,公开口径首年即产出超 1 亿美元销售,上架后 #Glossier 话题在 TikTok 的浏览量涨至三倍——线下货架反哺线上声量。第三段(2024 至今)是节奏化上新:每 4-6 周一个 drop,香氛 Glossier You 做成超 1 亿美元级单品矩阵,身体护理、底妆线依次扩张,并新增 Space NK、Mecca 等海外批发渠道。值得注意的是 2025 年初公司被报道曾洽谈以低于 10 亿美元的估值融资(TechCrunch 口径)——流量打法再漂亮,资本叙事也已换季。

七、值得学习的点

可执行清单

  • 先攒人群再卖货:内容资产(博客/小红书/公众号矩阵)先行 1-2 年,社区互动数据就是免费的选品调研
  • 把评论区当选品部门:高频抱怨 = 产品 brief,Boy Brow 的候补名单本质是读者的集体下单
  • 命名口语化:像外号一样的产品名自带搜索量与传播性,比「XX 修护精华 2.0」便宜得多
  • 等候名单做成营销事件:缺货页保留在架 + 候补登记,比「补货通知」多一层稀缺叙事
  • 赠品用爆款不用库存:满赠选明星单品(如香氛小样),既是门槛也是派样,一鱼两吃
  • DTC 与批发不是站队题:独立站沉淀品牌与会员,丝芙兰类渠道做增量声量,双轨各取所长
  • 技术栈及时止损:自研平台月月烧钱时,迁移 Shopify Plus 这类标准底座是增长期公司的理性选择
  • 节奏化上新:每 4-6 周一个 drop,让用户养成回访习惯,比一次性大上新更能维持社区温度

八、可商榷之处

其一,估值与基本面脱节:18 亿美元估值建立在 DTC 增长叙事上,2025 年被报道洽谈融资时估值口径已低于 10 亿美元——中文卖家别把融资新闻当经营成绩单。其二,扩张与定位的拉扯:门店快速扩张、彩妆副线 Play 失败、产品线铺开后又在 2026 年裁员三分之一回归极简,说明「社区品牌」的规模化路径至今没有标准答案。其三,创始人 IP 是双刃剑:Emily Weiss 个人声量成就了品牌早期,但组织能力与供应链能力的欠账终究要补。其四,本文引用的营收(2019 年破 1 亿、2023 年近 3 亿美元零售额)、估值与裁员数据均为媒体与第三方公开估算口径,公司未上市、未经审计;站点结构仅代表截屏时点状态。其五,其打法高度依赖英文社媒生态与丝芙兰类线下渠道,平移到中文市场需换轨为小红书种草与本土集合店,直接照搬无效。

九、结语

Glossier 给中文卖家的第一课是内容资产的复利:四年博客换来的是零广告费的冷启动与一群会替你做产品调研的读者——今天的小红书矩阵、B 站测评号就是中文语境里的 Into The Gloss,关键在于你敢不敢先服务人群两年再谈转化。第二课是独立站的真正角色:它承载品牌、会员与复购,但不必承担全部销售——丝芙兰进场后独立站没有死,反而借线下声量实现了盈利。第三课是清醒:从 18 亿美元估值到裁员三分之一,Glossier 用十二年证明了社区品牌的能量,也证明了它撑不起无限的增长叙事。把用户当朋友是真本事,但朋友关系换不来永远的增长,生意的地基最终仍是供应链、组织与单位经济。