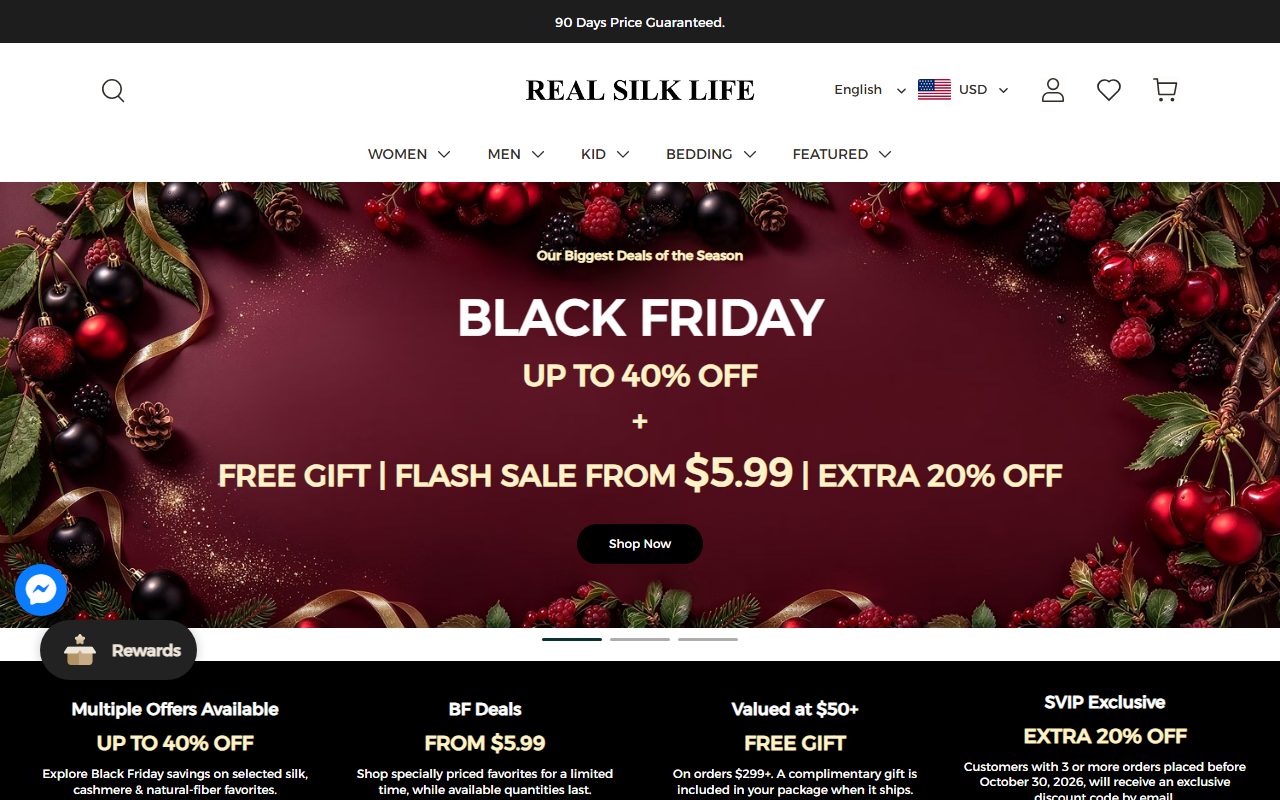
2019 年创立的真丝羊绒亚麻出海品牌,借店匠 AI 工具链 3 个月区域订单 +30%、客单价 +22%(估算/示意),Shoplazza 真丝站。
店匠Shoplazza服饰配饰北美多语言
更新于 · 案例数据为公开信息整理与估算,仅供学习参考
Gymshark 是 2012 年创立于英国伯明翰的健身服饰 DTC 品牌,创始人 Ben Francis 创业时年仅 19 岁,本职是学生兼披萨外卖员。品牌从自家车库里的丝网印刷机起步:先卖健身补剂试水,随即转向自己印制的健身 T 恤,2013 年在 Body Power 展会上几小时卖光全部库存(公开报道口径),从此走上快车道。2020 年美国私募 General Atlantic 入股 21%,估值超过 10 亿英镑;2024/25 财年(截至 2024 年 7 月)销售额 6.073 亿英镑,同比增长约 9.2%,为连续第 12 年增长。官网以 Shopify 为底座、配 Next.js 无头前端(源码实测响应头与资源引用),对中文卖家而言,这是「靠人群和内容起盘、不靠平台流量」的教科书样本。
2012 年前后的英国健身市场,服饰端被耐克、阿迪等巨头的通用运动线占据,真正「为举铁人群设计」的紧身裤与速干 T 恤是空白。Ben Francis 本人就是健身爱好者,他最初的做法几乎零门槛:采购补剂分销试水,发现利润薄、无差异后,花小钱购入丝网印刷设备,在父母车库里给亲友印制健身主题 T 恤。转折点在 2013 年的 Body Power 展会——展位前几小时售罄库存,让团队确认了「健身人群需要自己的服饰品牌」这个判断。此后的品类路径也清晰:从 T 恤到 Seamless 无缝系列 Legging,抓住女性健身服崛起的窗口,客单与复购双双抬升。商业模式是典型的高毛利垂直 DTC:垂直人群、高频上新、DTC 独立站为主渠道,近年叠加线下门店走向全渠道,目前员工 800 余人。
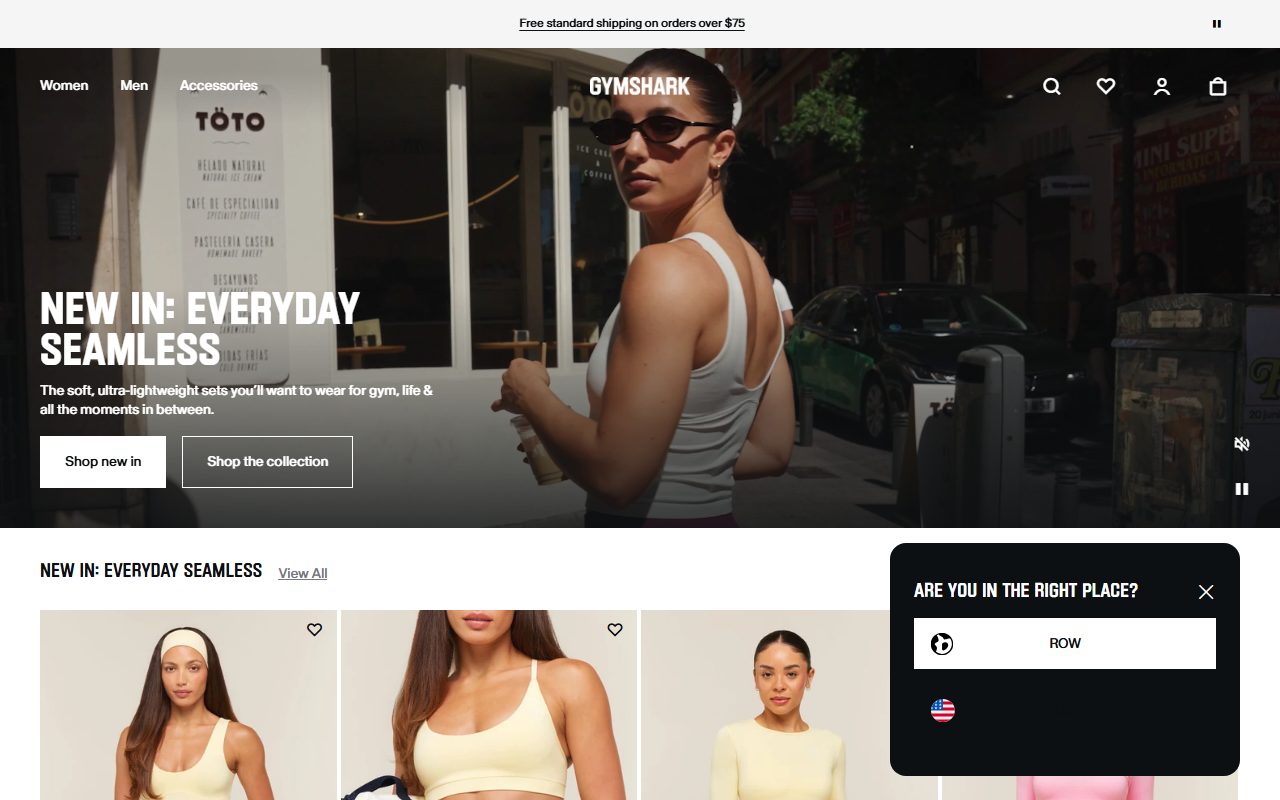
截屏时点官网一级导航只有 WOMEN、MEN、ACCESSORIES 三项,配搜索、收藏、账户、购物袋图标,顶部公告条挂「满 75 美元免标准运费」。这个极简结构透露两个信息:第一,按人群而非品类组织一级入口,男女两条产品线各自完整,用户进来第一眼就知道去哪,比「上装/下装/配件」的货架逻辑更贴近穿搭场景;第二,导航敢于做减法,ACCESSORIES 收纳全部长尾品类,主入口让位给贡献绝大部分收入的服饰线。首页主视觉是一支视频 banner——新品 Everyday Seamless 系列,配「Shop new in」与「Shop the collection」双 CTA,视频右侧保留静音与暂停按钮,细节上尊重浏览体验;右下角弹出的区域选择器(ROW 与美国站切换)则暴露了其多站点全球布局:美国是它最大的单一市场。
站点视觉是黑白灰的「健身房美学」:全大写无衬线粗体标题、高对比黑白配色、精修的健身人群大片,页面几乎没有多余颜色——视觉焦点全部让给人体与产品本身。品牌资产的核心是把「健身」做成身份认同而非运动场景:你穿 Gymshark 不是为了跑步,而是宣告「我过的是举铁的生活」。这种叙事让它的 SKU 天然带社交属性——健身房就是最佳展示橱窗,用户自发成为行走的广告位。对中文卖家的提醒是:健身服饰是强审美、强认同品类,品牌调性比页面功能更能决定溢价空间;Gymshark 敢把一级导航砍到三项、把配色压到两色,底气正是调性足够鲜明,不需要组件堆砌来撑场面。
转化侧四个抓手值得拆。其一,满额免运费门槛:75 美元刚好卡在 leggings 单价与套装价之间,温和地把单件买家推向两件或套装,是公告条里最便宜的客单杠杆。其二,视频首屏双 CTA:「Shop new in」承接尝鲜冲动,「Shop the collection」承接挑选需求,同一个 banner 对两类意图各给出口。其三,套装(Sets)逻辑贯穿全站:健身服天然成套购买,套装既抬客单又降低搭配决策成本,比单件折扣更健康。其四,技术栈为转化做了重度定制:源码实测可见 Shopify 底座之上运行 Next.js 无头前端,搜索用 Algolia,个性化与 A/B 用 Dynamic Yield,邮件再营销用 Braze,推荐裂变用 Mention-Me,评论用 Bazaarvoice——一支标准的「大卖级」转化工具链。另外值得注意,它自己的训练 App 与官网会员体系打通,App 内种草、官网成交,私域闭环相当完整。
Gymshark 的营销引擎一句话概括:把「与健身创作者共生」做成核心渠道。早期打法极为克制——不签天价代言,而是给 YouTube 健身创作者免费寄样并附折扣码,从 Nikki Blackketter、David Laid 到 Whitney Simmons,一批彼时还在成长的博主与品牌互相成就;等这些创作者长成千万级网红,Gymshark 的品牌资产也随之复利。今天它的运动员与创作者矩阵已达百人量级(公开估算),2024 年 Olympia 冠军 Chris Bumstead 更进一步成为公司股东——从「寄样的 KOL」到「利益绑定的合伙人」,把营销关系升级成了资本关系。社媒端它在 TikTok 与 Instagram 保持头部声量,线下则以快闪活动与门店强化社群:伦敦摄政街、纽约第五大道、迪拜、阿姆斯特丹等门店既是渠道,更是社群据点。这套打法的本质是:不买流量,买「健身人群里最有影响力的人」,再让内容自流转。
其一,利润率承压:6.073 亿英镑销售额对应的税前利润仅 1180 万英镑,且为连续第三年下滑(公开财报口径),重营销投入与全渠道扩张的代价清晰可见,利润健康度远不如营收曲线漂亮。其二,创作者模式护城河在变浅:运动服饰赛道的 Alo Yoga、Vuori 同样在抢健身创作者资源,头部博主的报价与稀缺性水涨船高,后来者复制这套打法的成本已完全不同。其三,强社群品牌对供应链与上新节奏要求极高,快时尚式的上新节奏一旦断档,社群热度会反噬库存与折扣体系。其四,本文营收、利润、创作者数量等数据均为公开报道与估算口径,未经审计核实,以公司官方披露为准;站点拆解仅代表截屏时点状态。
Gymshark 的故事常被简化成「车库创业变独角兽」的爽文,但真正值得中文卖家抄的是它对渠道的判断:在流量还很便宜、同行都在买展示广告的年代,它把钱投给了「人」——一群当时并不起眼的健身创作者,并用折扣码把每一次合作变成可归因、可复利的资产。十二年后回看,广告费花完即止,而这些创作者与品牌一起长大了。当然,也要看到硬币的另一面:营收连涨十二年、税前利润却连降三年,说明社群品牌同样逃不过投放通胀与渠道成本;中文卖家借鉴时应取其「早签创作者 + 数据归因」的骨架,而非照搬其高举高打的全渠道投入。健身服饰的红利窗口未必还在,但「在渠道便宜时囤积人」这个思路,在任何垂直品类里都成立。
2019 年创立的真丝羊绒亚麻出海品牌,借店匠 AI 工具链 3 个月区域订单 +30%、客单价 +22%(估算/示意),Shoplazza 真丝站。
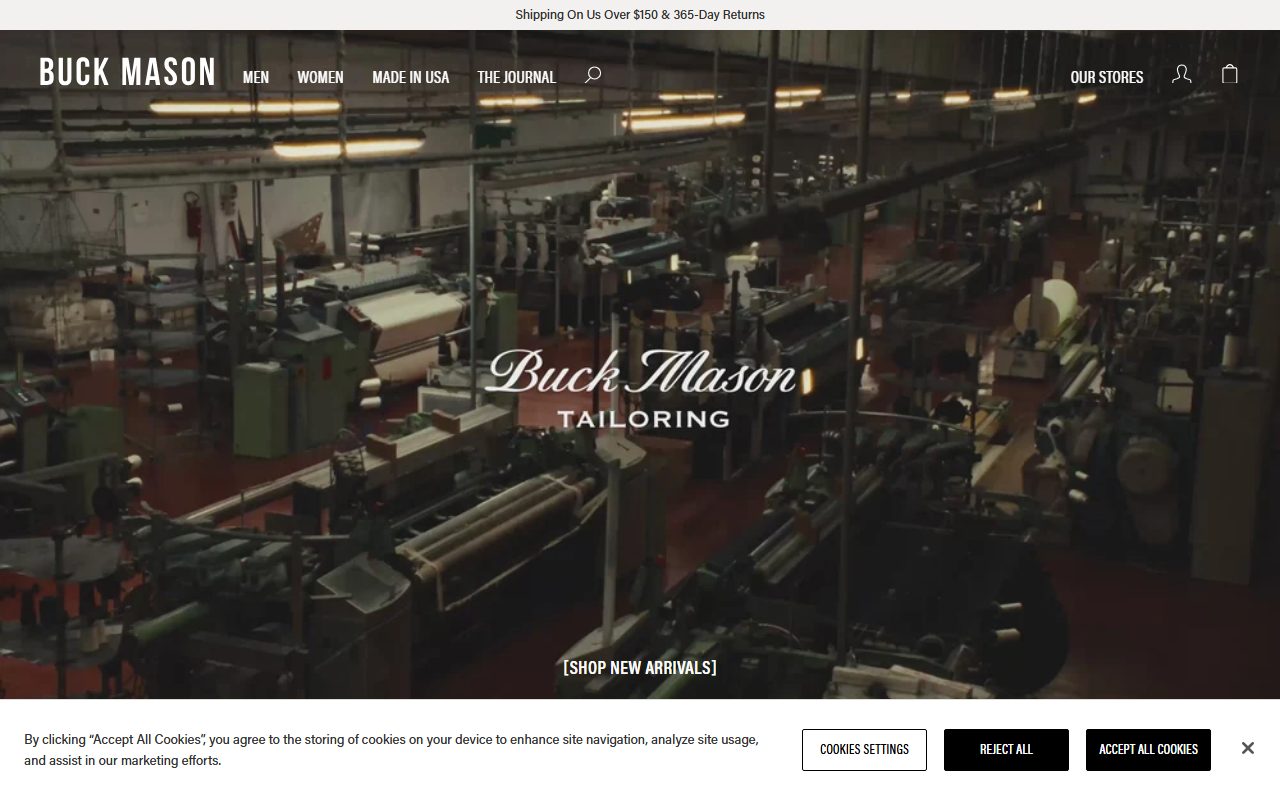
洛杉矶男女装基础款品牌,2013 年由 Sasha Koehn 与 Erik Allen Ford 在威尼斯区一间 350 平方英尺车库创立、起步产品是本地织造的牛仔裤与 T 恤(官方 Our Story 口径)。里程碑:2014-01《华尔街日报》评测后月销从约 4,000 美元涨到 48 小时 10 万美元;2015-04 上《Shark Tank》第六季要价 20 万美元换 8%(估值 250 万美元)、拒绝 Herjavec 的 20 万美元换 25% 加 10 万美元授信后空手而出、播出三天销售暴涨 6,300%,节目时点自述年营收约 30 万美元、38% 复购;2015-06 Abbot Kinney 首店;2015 年年中 500 万美元 A 轮未果后转「先赚钱再长大」,第三方口径累计外部融资约 400 万美元、最新一轮停在 2017 年;2016 Tom Brady 穿其 T 恤登 GQ;2022 上女装线;2023-10 买下宾州 Mohnton 一家 1873 年开办、刚关门的百年衬衫厂自建 Buck Mason Knitting Mills 并请回被遣散员工,第三方口径年产 50 万件 T 恤约 30 万件美国织造缝制;2023 Eddie Bauer 与 Ford、2024 J. Mueser 与 Loomed Linen、2025 J. Press 与 Lee 101J(日本赤耳布、Studio Shibuya 视觉、Mark Wystrach 出镜)等联名日历;门店第三方口径 33/40+/50+ 家并存、含 Bloomingdale's 店中店与 SoHo 双层旗舰,店内长出咖啡副牌 Fast Times Coffee;营收从约 1,600 万美元到「突破 1 亿美元」的第三方说法跨度极大,公司不披露(公开估算/示意)。实测 Gatsby 5.15.0 + Vercel + Shopify Storefront 无头(cdn.shopify.com ×114、buck-mason-usa.myshopify.com)、跨境靠 Global-e、无 hreflang 单 en-US/USD;products.json 与 collections.json 被关闭返回 404 并写明 headless storefront;sitemap 2,484 条 URL(products 1,186、for-ai 611、collections 297、blogs 95、pages 60、feature 26)、产品线与色号页双层 URL 共 388 条产品线;llms.txt 与 agents.md 同为 114,594 字节、547 条链接中 542 条指向 .md;每页(含 404)head 注入 describedby 与 text/llms.txt 说明;robots.txt 为 28 个具名 UA 逐条写规则并附代理指引注释;色号页 Markdown 带价格、有货状态与在库尺码;页脚另设 Markdown 与 Catalog Opt-Out 两个入口;公告条「Shipping On Us Over $150 & 365-Day Returns」、首页在售 20 档 98—698 美元、Toughknit T 恤 62 美元
2005 年 Rachel Lim 与好友 Viola Tan、Velda Tan 以二手服装博客 Bonito Chico 在新加坡起步(月利润不足 1,000 美元),2010 年更名 Love, Bonito 并迁至自有域名转向自主设计;定位「为亚洲女性量身定制」,XXS—XXL 全尺码、主力价 40—60 美元,2013 年针对梨形身材的 Morie 高腰裤为首款爆品、马来西亚首月售罄(该 SKU 至今在售)。融资:2016 年 Openspace Ventures 领投 A 轮、2018 年 Kakaku.com 领投 1,300 万美元 B 轮、2021-10 春华资本领投 5,000 万美元 C 轮(Adastria 与活水资本跟投,累计约 6,300 万美元);2022 年收购 butter、推 cheak、投资 Moom。门店 2017 年新加坡 313@Somerset 首店、2022 年香港旗舰、2023 年美国 SoHo 与菲律宾、2026-04 借 Central Department Store Group 开曼谷三店并筹备中东;2024 年全球净销售额 7,310 万美元(中文媒体)/7,220 万美元且 EBITDA 打平(2026-05 报道)、ECDB 估主站 GMV 约 5,300 万美元、转化率 2.0%—2.5%、美国占主站 39%(公开估算/示意)。源码与响应头实测 Magento 2 无头底座(media/catalog/product 图路径、EAV 属性全量 dump、/media/sitemaps/、商品 .html 后缀、Appikon Back In Stock、WPBakery)+ Next.js/React 前端 + Storyblok 内容层 + Cloudflare(cdn-cgi/image 实时改图);sg 站 sitemap 3,827 条(3,312 商品 + 515 结构页、30,135 个 image 标签、34 条重复 URL)、women/ 下 129 条长尾词落地页、shop-by-features 23 条功能轴、商品页 20 个属性含 lb_benefits 29 个选项;六市场目录(sg/my/id/ph/hk/intl)无 hreflang、PDP JSON-LD 无 aggregateRating;2022 年因数据外泄被罚 24,000 新元、2026-07-26 网站漏洞再爆(PDPC 调查)。